Theo Counterpoint Research, Apple đã chứng kiến thị phần xuất xưởng smartphone toàn cầu của mình vượt mốc 20% lần đầu tiên trong một quý 3, bất chấp sự sụt giảm chung của toàn ngành.
Trong một báo cáo mới nhất, Counterpoint Research cho biết, tình trạng thiếu hụt bộ nhớ và giá cả leo thang đã đẩy lượng xuất xưởng smartphone toàn cầu xuống mức thấp nhất trong quý 3 suốt 14 năm qua với mức giảm 20% so với cùng kỳ năm ngoái. Báo cáo không nêu rõ con số tuyệt đối tương ứng với tỷ lệ này.
Quý 2 liên tiếp chịu ảnh hưởng từ cuộc khủng hoảng linh kiện bộ nhớ
Theo Counterpoint Research, Apple chiếm 22% tổng lượng smartphone xuất xưởng trong Quý 3 năm 2026, tăng từ mức 18% của cùng kỳ năm trước. Điều này giúp hãng thu hẹp khoảng cách với Samsung – công ty vẫn giữ vị trí dẫn đầu với 23% thị phần.
Top 5 nhà sản xuất còn bao gồm Xiaomi (10%), Oppo (9%) và Vivo (8%); tất cả đều ghi nhận sự sụt giảm về thị phần xuất xưởng so với Quý 3 năm 2025.
Dưới đây là nhận định của Counterpoint Research về hiệu suất của Apple trong giai đoạn này:
"Thị phần của Apple đã vượt mốc 20% lần đầu tiên trong quý 3, đạt mức 22%, bất chấp sự sụt giảm về số lượng máy xuất xưởng so với cùng kỳ năm ngoái. Sự sụt giảm về số lượng chủ yếu do việc không ra mắt phiên bản iPhone 18 tiêu chuẩn (bản cơ sở), dẫn đến lượng hàng cung ứng cho các kênh phân phối trong tháng ra mắt ít hơn so với dòng iPhone 17 một năm trước. Apple cũng tham gia vào xu hướng tăng giá chung của ngành. Tuy nhiên, các mẫu iPhone 18 Pro có màn ra mắt ấn tượng hơn so với các thế hệ tiền nhiệm, đặc biệt là tại Trung Quốc và Ấn Độ. Cùng với đó, đà tăng trưởng bền bỉ của dòng iPhone 17 đã giúp bù đắp phần nào mức sụt giảm lớn hơn về lượng iPhone xuất xưởng."
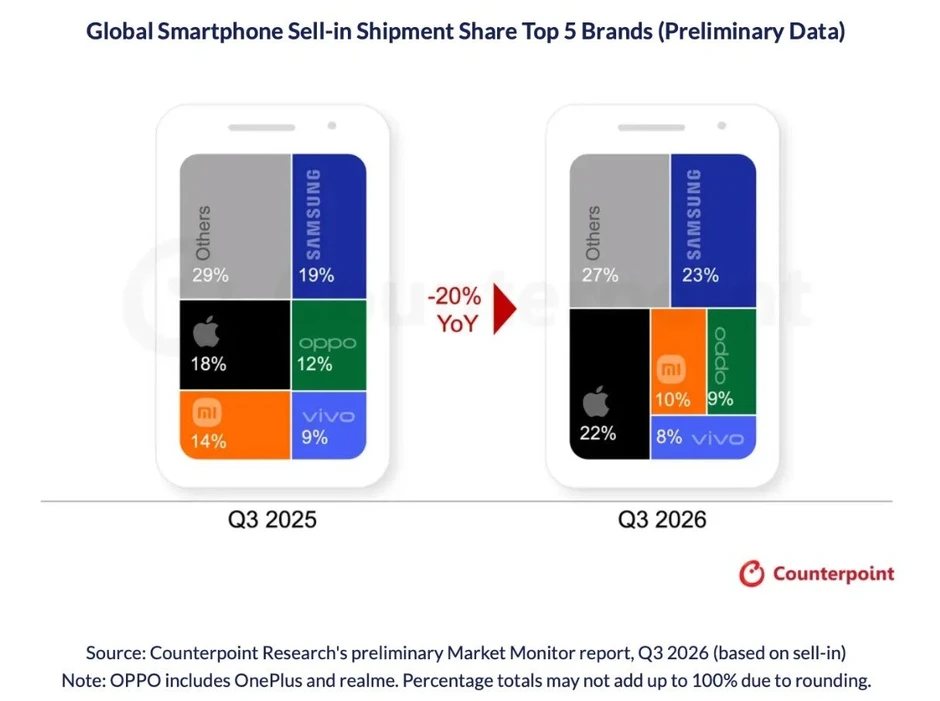
Top 5 thương hiệu smartphone "bán chạy" nhất thế giới Quý 3/2025 và Quý 3/2026.
Trong tương lai, báo cáo lưu ý rằng triển vọng cho phần còn lại của năm không mấy khả quan, "các nhà sản xuất thiết bị gốc (OEM) ngày càng ưu tiên lợi nhuận hơn là sản lượng xuất xưởng trong bối cảnh chi phí linh kiện tăng cao và khả năng chi trả của người tiêu dùng suy giảm."
Counterpoint cho biết thêm, các phân khúc nhạy cảm về giá có thể tiếp tục chịu áp lực do giá thiết bị tăng và nguồn cung linh kiện hạn chế; khó có khả năng ghi nhận sự phục hồi đáng kể về sản lượng xuất xưởng cho đến khi chi phí giảm xuống và điều kiện nguồn cung được cải thiện.